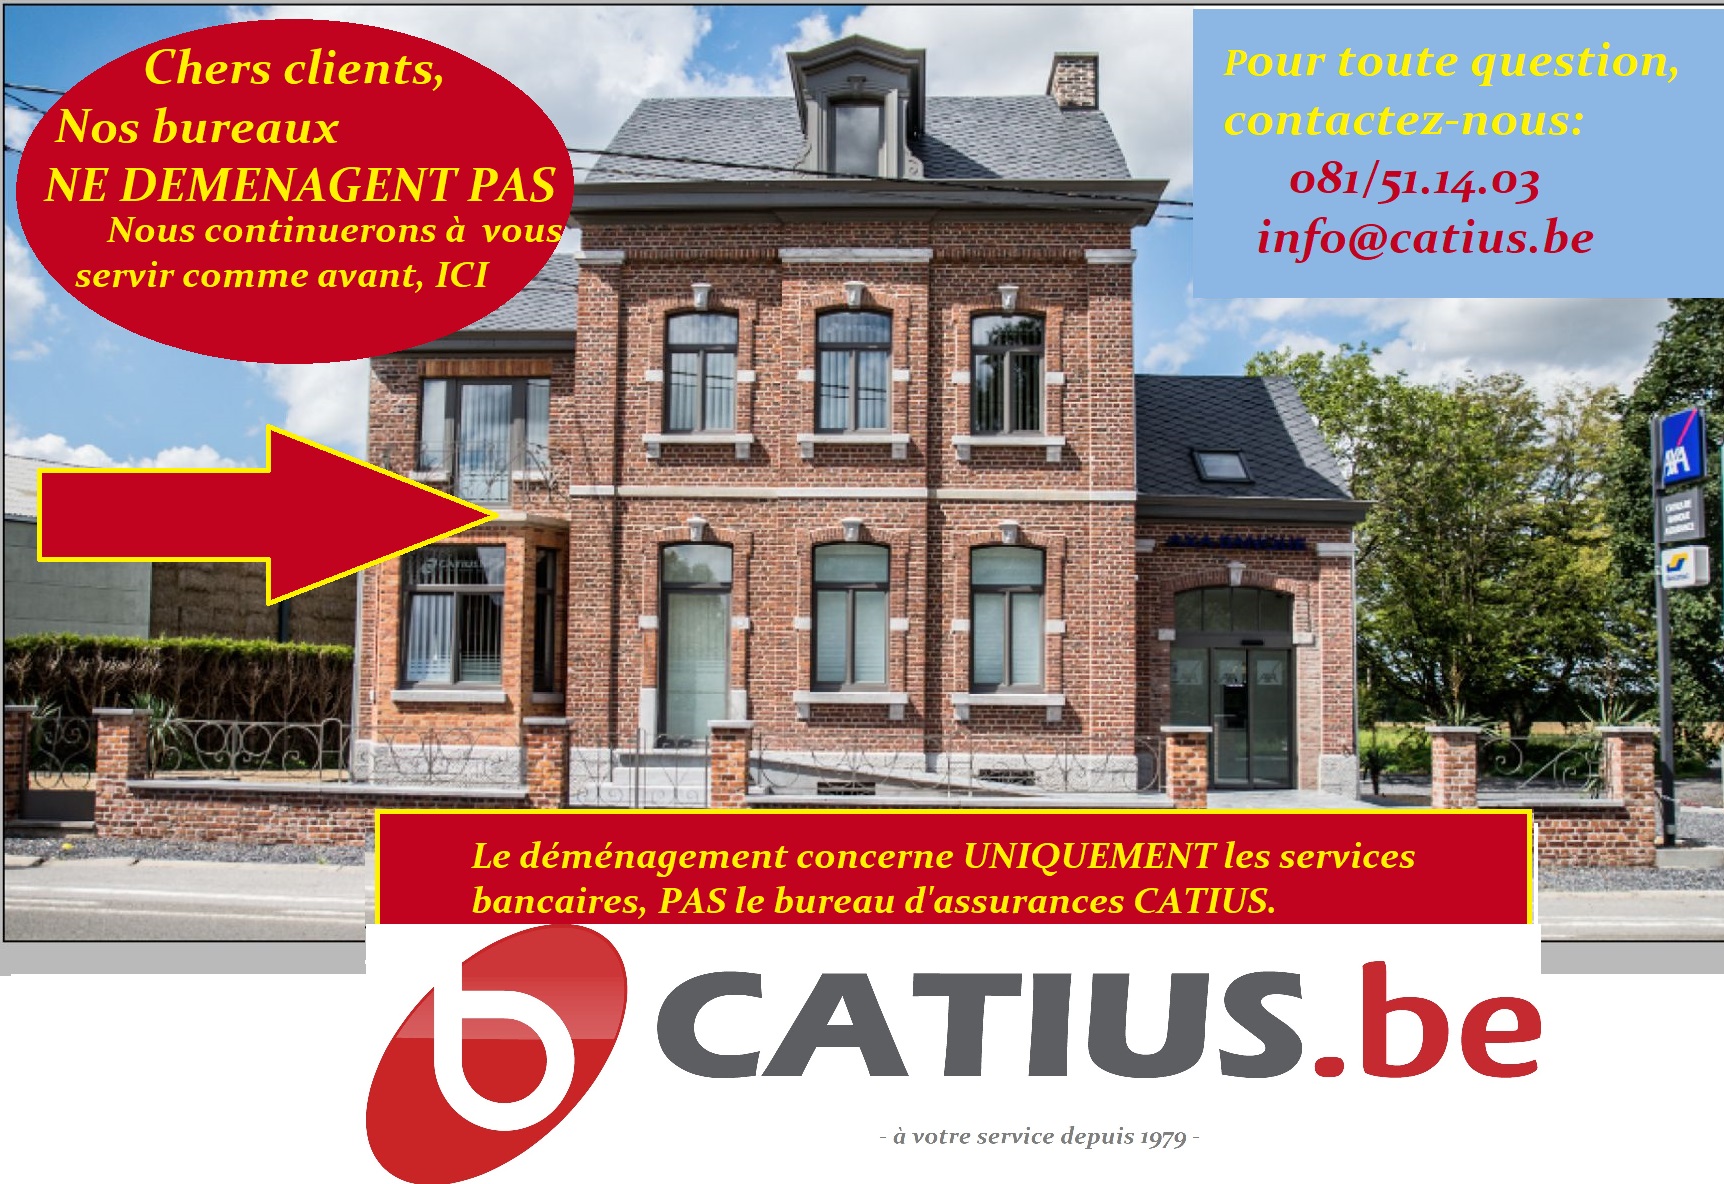
MSG PORTE DEMENAGEMENT

Espace client

Un accès complet à vos contrats et sinsistres. Demandez-nous votre code d'accès. Connectez-vous.

Téléchargements

Téléchargez des applications utiles pour tablettes et smartphones, ainsi que nos documents spécifiques.

Offre en ligne

Des tarifs simples et précalculés pouvant être souscrits en ligne, pour divers types d'assurance.

    Pension Libre Complémentaire Indépendant

    Les indépendants à titre principal et accessoire, les conjoints aidants et les aidants indépendants peuvent souscrire une Pension libre complémentaire pour indépendant, mieux connue sous l'abréviation PLCI. À l'instar de l'épargne-pension, la déductibilité fiscale est liée à des montants maximaux autorisés, qui sont revus chaque année.

    Pour une PLCI classique, qui prévoit un capital pension à l'échéance, les indépendants peuvent verser un maximum de 8,17 % des revenus sur lesquels ils ont payé des cotisations sociales. Le plafond pour 2014 s'élève à 3027,09 euros ; la prime minimale est de 100 euros.


    Les revenus d'il y a trois ans

    La prime maximale est donc calculée sur la base de vos revenus d’il y a trois ans. Que devez-vous faire si vous venez de débuter votre activité d'indépendant ? Cela ne pose en réalité aucun problème : vous pouvez, en tant que jeune indépendant, souscrire une PLCI dont le montant des cotisations dépendra de deux paramètres : votre statut et les cotisations sociales que vous versez.

    • Si vous êtes indépendant à titre principal depuis moins de trois ans et si vous versez la cotisation minimale, vous pourrez investir un maximum égal à 8,17 % du revenu de référence fictif pour entrepreneurs débutants, ce qui correspond à une prime annuelle de 1048,26 euros.
    • Si vous êtes indépendant à titre principal depuis moins de trois ans et si vous versez volontairement des cotisations sociales supérieures, calculées sur un revenu estimé, vous pourrez dans ce cas investir un montant égal à maximum 8,17 % de ce revenu estimé, avec un maximum annuel de 3027,09 euros.
    • Si vous êtes indépendant à titre accessoire depuis moins de trois ans, vous pourrez verser un montant maximal égal à 8,17 % du revenu estimé (pour autant qu'il soit égal ou supérieur à 12 830 euros), avec un maximum annuel de 3027,09 euros.

    Attention : les primes donnent non seulement droit à des avantages fiscaux, mais l’indépendant pourra aussi verser moins de cotisations sociales.

    Actualités

    Le nouvel impôt sur les plus-values a-t-il un impact sur votre assurance-vie ? 18/10/2026 - Depuis le 1er janvier 2026, un nouvel impôt sur les plus-values réalisées sur certains actifs financiers est d’application en Belgique. Certaines assurances-vie peuvent également être concernées. Les règles applicables à une assurance-vie ne sont toutefois pas toujours les mêmes que pour un placement bancaire classique. Vous détenez une assurance de la branche 21, de la branche 23 ou de la branche 44 ? Il est alors important... Lire la suite ...
    Cyberattaque : la question n’est plus de savoir « si », mais « quand » 03/10/2026 - Saviez-vous que 94 % des entreprises utilisent aujourd’hui des services numériques ? E-mails, services bancaires en ligne, cloud, gestion des clients ou solutions SaaS : presque toutes les entreprises sont désormais connectées. Ces outils offrent de nombreux avantages, mais ils nous exposent également aux cybermenaces. Et les hackers ne font aucune distinction entre une multinationale, une PME ou un indépendant. Au contraire, les petites entreprises constituent... Lire la suite ...
    Délit de fuite : qui paie les dégâts ? 18/09/2026 - Vous revenez du supermarché, vous rangez vos courses dans la voiture et vous le voyez immédiatement : une belle bosse sur votre portière. Pas de mot. Pas de témoin. Aucun signe du responsable. Malheureusement, vous n’êtes pas un cas isolé. En Belgique, on compte chaque semaine en moyenne 92 délits de fuite impliquant des blessés ou même des décès. Mais les petits dégâts sur un parking sans témoin... Lire la suite ...