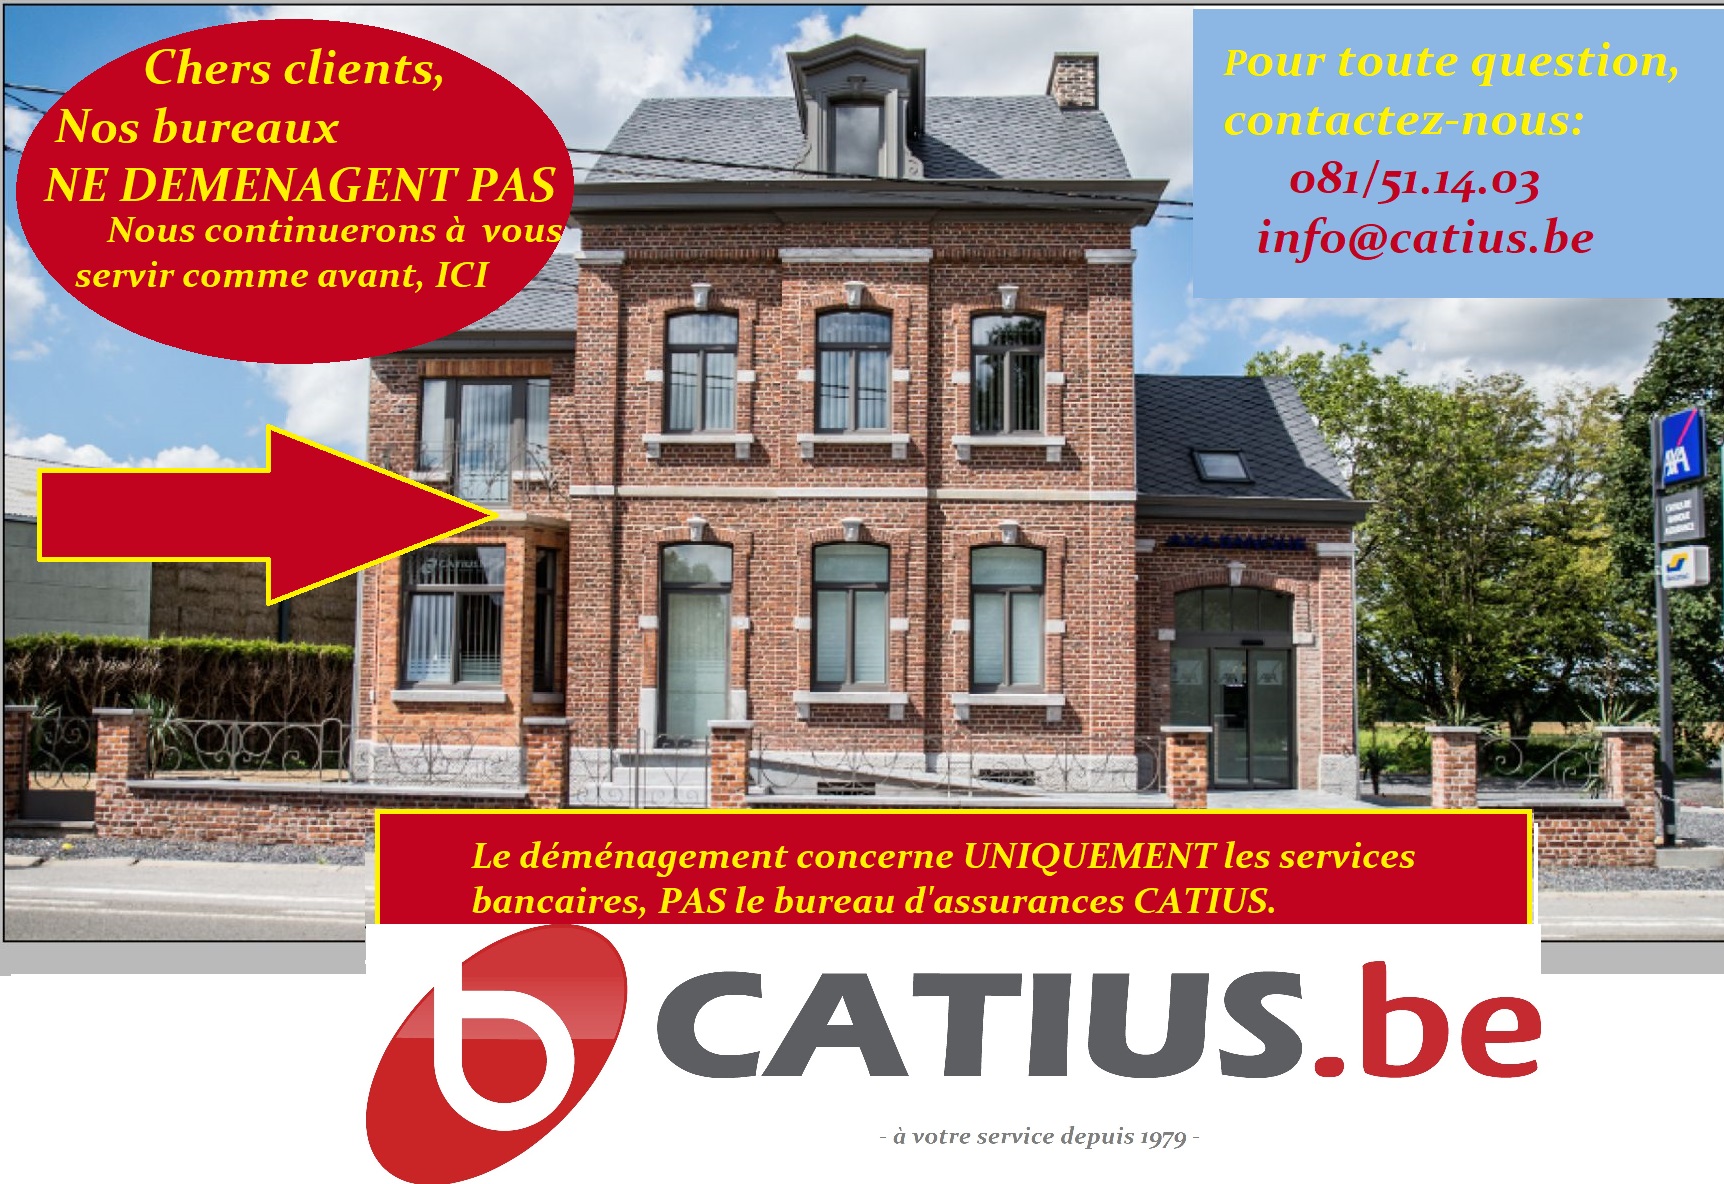
MSG PORTE DEMENAGEMENT

Espace client

Un accès complet à vos contrats et sinsistres. Demandez-nous votre code d'accès. Connectez-vous.

Téléchargements

Téléchargez des applications utiles pour tablettes et smartphones, ainsi que nos documents spécifiques.

Offre en ligne

Des tarifs simples et précalculés pouvant être souscrits en ligne, pour divers types d'assurance.

    Revenu garanti

    Pour un indépendant, être empêché de travailler par une maladie ou un accident peut également représenter la perte de son revenu. La police Revenu garanti sera alors d’un grand secours puisqu’elle prévoit le versement d’une indemnité pendant une période d’incapacité de travail partielle.

    L’indemnité dépend du montant assuré, du pourcentage d’incapacité et du salaire perçu en tant qu’indépendant. Si dans le cadre d’une société personnelle, vous vous payez 1.500 euros par mois, la police Revenu garanti couvrira un maximum de 80% de votre salaire en cas d’incapacité, soit 1.200 euros par mois jusqu’à la reprise de votre activité. Votre rente peut être fixe ou indexée automatiquement.

    La prime varie suivant plusieurs critères. L’incapacité peut par exemple n’être couverte que si elle résulte d’une maladie et non d’un accident. Un « délai de risque propre », période d’attente pendant laquelle vous ne percevez pas d’indemnité, peut aussi intervenir. L’assureur ne paiera votre indemnité mensuelle qu’à l’issue de ce délai, souvent fixé à un mois, mais pouvant être étendu à 2, 3, 6 mois, voire même un an. Plus le délai d'attente est court, plus la prime est élevée.

    Certains contrats intègrent la pratique de sports dangereux (plongée, spéléologie, benji...) à leur couverture moyennant une surprime, d’autres l’excluent par défaut. Rouler à moto peut donner lieu à une surprime.

    Les primes sont fiscalement déductibles. En cas de déduction, l’indemnité est imposée. Directement attribuée à l’indépendant, elle bénéficiera des réductions d’impôts assimilées à un revenu de remplacement.


    Hospitalisation

    Lorsque, en tant que dirigeant indépendant, vous souscrivez une assurance de groupe à votre profit, elle peut être combinée avec une assurance hospitalisation. Celle-ci sera souscrite pour vous comme dirigeant indépendant mais éventuellement aussi pour les membres de votre famille.

    Cette assurance hospitalisation couvre alors généralement dans le monde entier, les frais médicaux liés à une hospitalisation ou à des maladies graves.


    Actualités

    Le nouvel impôt sur les plus-values a-t-il un impact sur votre assurance-vie ? 18/10/2026 - Depuis le 1er janvier 2026, un nouvel impôt sur les plus-values réalisées sur certains actifs financiers est d’application en Belgique. Certaines assurances-vie peuvent également être concernées. Les règles applicables à une assurance-vie ne sont toutefois pas toujours les mêmes que pour un placement bancaire classique. Vous détenez une assurance de la branche 21, de la branche 23 ou de la branche 44 ? Il est alors important... Lire la suite ...
    Cyberattaque : la question n’est plus de savoir « si », mais « quand » 03/10/2026 - Saviez-vous que 94 % des entreprises utilisent aujourd’hui des services numériques ? E-mails, services bancaires en ligne, cloud, gestion des clients ou solutions SaaS : presque toutes les entreprises sont désormais connectées. Ces outils offrent de nombreux avantages, mais ils nous exposent également aux cybermenaces. Et les hackers ne font aucune distinction entre une multinationale, une PME ou un indépendant. Au contraire, les petites entreprises constituent... Lire la suite ...
    Délit de fuite : qui paie les dégâts ? 18/09/2026 - Vous revenez du supermarché, vous rangez vos courses dans la voiture et vous le voyez immédiatement : une belle bosse sur votre portière. Pas de mot. Pas de témoin. Aucun signe du responsable. Malheureusement, vous n’êtes pas un cas isolé. En Belgique, on compte chaque semaine en moyenne 92 délits de fuite impliquant des blessés ou même des décès. Mais les petits dégâts sur un parking sans témoin... Lire la suite ...